
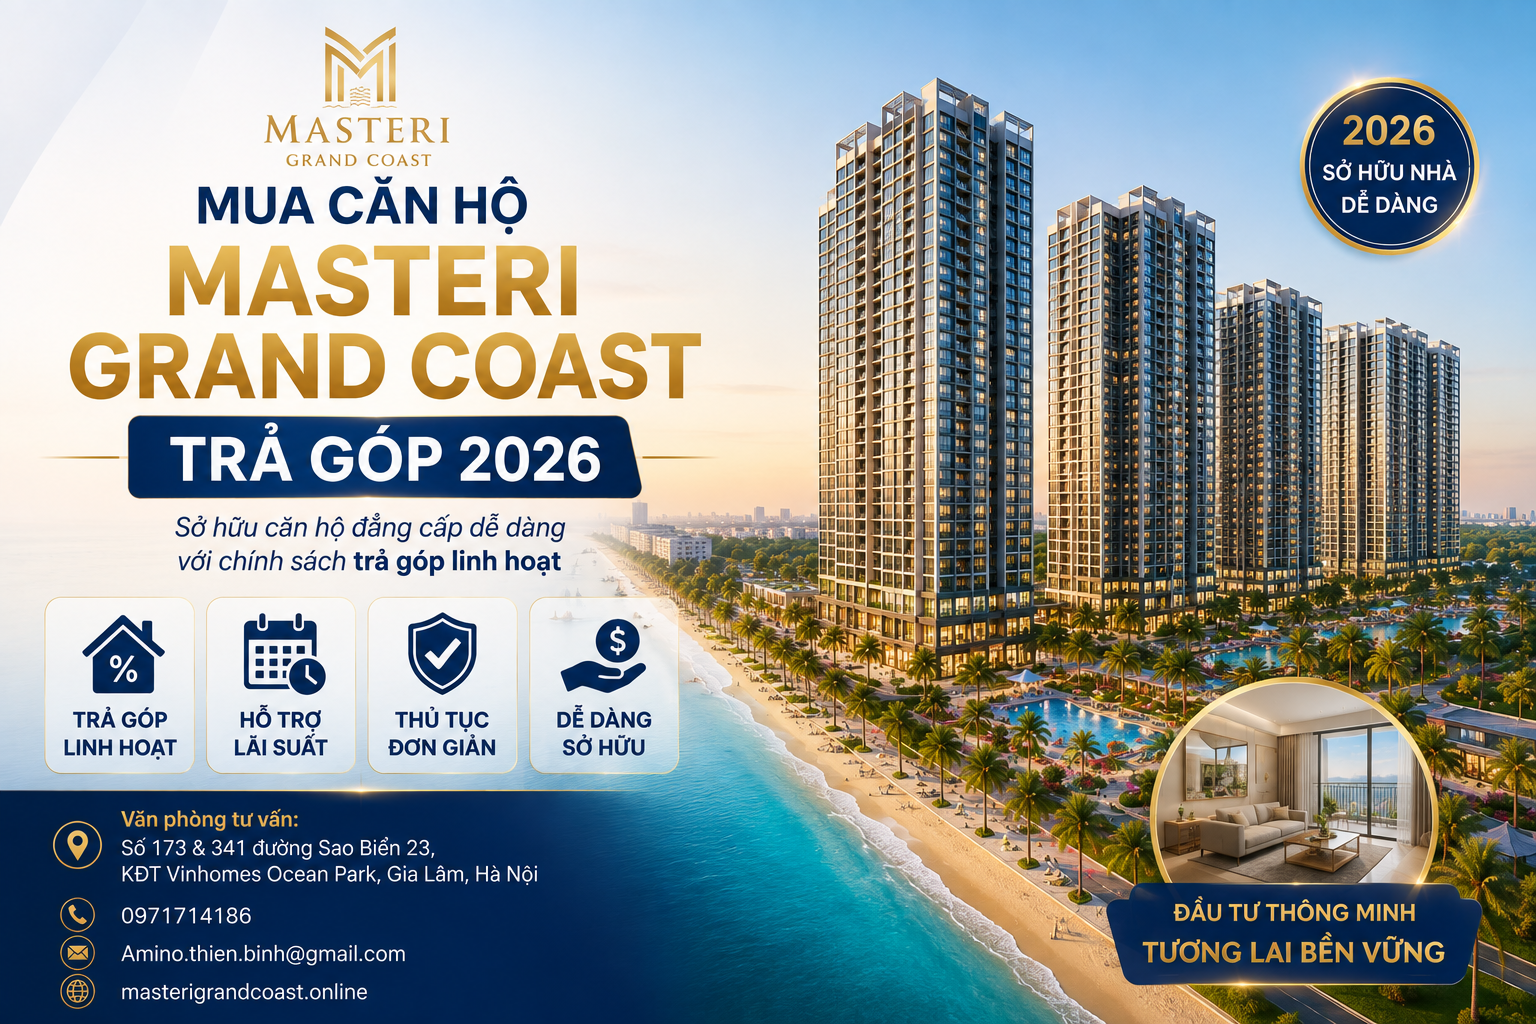
Mua căn hộ Masteri Grand Coast trả góp 2026 là phương án tài chính đang thu hút sự quan tâm lớn của nhóm khách hàng gia đình và các nhà đầu tư tại thị trường phía Đông Hà Nội. Với quy mô gồm 7 tòa tháp cao 27 tầng tọa lạc tại tâm điểm Ocean Park 2, dự án này không chỉ mang lại không gian sống đẳng cấp mà còn cung cấp các giải pháp thanh toán linh hoạt từ nhà phát triển Masterise Homes.
Vợ chồng mình tìm kiếm một tổ ấm mới từ lâu và thực sự bị thuyết phục ngay khi đến xem vị trí Masteri Grand Coast nhìn thẳng ra hồ Wonder Wave Park. Với tầm tài chính vừa phải, sau khi tính toán kỹ các phương án thanh toán, hai vợ chồng quyết định chọn mua căn hộ Masteri Grand Coast trả góp 2026. Phương án này giúp tụi mình vừa thong thả chuẩn bị dòng tiền, vừa được hưởng chính sách tốt mà không bị quá áp lực. Cứ nghĩ đến ngày nhận bàn giao nhà vào tháng 8/2026 là cả nhà lại nôn nao.
Tuy nhiên, việc sử dụng đòn bẩy tài chính để mua nhà chưa bao giờ là một quyết định đơn giản. Nó đòi hỏi người mua phải nắm rõ cấu trúc dòng tiền, các mốc thời gian giải ngân và quan trọng nhất là khả năng cân đối thu nhập thực tế. Việc thiếu chuẩn bị hoặc tính toán sai lệch biên độ lãi suất thả nổi sau thời gian ưu đãi có thể biến tài sản mơ ước thành gánh nặng tài chính lớn. Dưới đây là phân tích chi tiết từ thực tế và các số liệu tài chính cụ thể để bạn cân nhắc trước khi xuống tiền.
Phân tích các phương án thanh toán và bài toán dòng tiền thực tế
Để đưa ra quyết định tài chính chính xác, người mua cần đặt lên bàn cân cả ba phương án thanh toán hiện hành của dự án Masteri Grand Coast. Mỗi phương án đều có những ưu thế và ràng buộc dòng tiền khác nhau, đòi hỏi người mua phải hiểu rõ năng lực tài chính của bản thân.
Phương án thanh toán sớm nhận chiết khấu 15%
Đối với những khách hàng có sẵn lượng tiền mặt lớn và không muốn chịu áp lực nợ nần, phương án thanh toán sớm 100% giá trị căn hộ là một lựa chọn đáng cân nhắc. Với mức chiết khấu lên tới 15% trực tiếp vào giá bán, người mua có thể tiết kiệm được một khoản tiền rất lớn. Ví dụ, với một căn hộ Studio hoặc 1 phòng ngủ có giá gốc là 2,3 tỷ đồng, mức chiết khấu 15% sẽ giảm giá trị thanh toán thực tế xuống còn khoảng 1,955 tỷ đồng. Số tiền tiết kiệm được lên tới 345 triệu đồng.
Đánh đổi lớn nhất ở đây chính là chi phí cơ hội của dòng vốn. Nếu bạn là một nhà đầu tư hoặc chủ doanh nghiệp có khả năng tạo ra tỷ suất lợi nhuận từ 18% đến 25% mỗi năm trên nguồn vốn lưu động, việc rút gần 2 tỷ đồng tiền mặt để thanh toán một lần thực chất lại là một quyết định kém hiệu quả. Nguồn vốn bị đóng băng trong bất động sản chưa bàn giao sẽ làm giảm tính linh hoạt của dòng tiền kinh doanh.
Phương án thanh toán chuẩn theo tiến độ xây dựng nhận chiết khấu 6%
Phương án thanh toán chuẩn cho phép người mua chia nhỏ dòng tiền thành nhiều đợt dựa theo tiến độ thi công thực tế của 7 tòa tháp tại dự án. Với mức chiết khấu 6%, giá trị căn hộ 2,3 tỷ đồng sẽ giảm xuống còn 2,162 tỷ đồng. Các đợt thanh toán thường kéo dài từ lúc ký hợp đồng mua bán cho đến khi nhận bàn giao nhà vào tháng 8/2026, mỗi đợt dao động từ 10% đến 15% giá trị căn hộ, cách nhau khoảng 2-3 tháng.
Phương án này phù hợp với những người có nguồn thu nhập tích lũy đều đặn theo quý. Tuy nhiên, giới hạn của phương án này là bạn phải tự xoay sở dòng tiền mặt liên tục mà không có sự can thiệp của ngân hàng. Nếu công việc kinh doanh hoặc nguồn thu nhập cá nhân gặp trục trặc đột xuất, bạn sẽ đối mặt với nguy cơ trễ hạn thanh toán và phải chịu mức phạt lãi chậm nộp theo quy định trong hợp đồng mua bán.
Phương án vay ngân hàng trả góp giải ngân song song
Đây là giải pháp phổ biến nhất giúp tối ưu hóa dòng tiền ban đầu. Khách hàng chỉ cần chuẩn bị số vốn tự có tương đương 20% giá trị căn hộ (khoảng 460 triệu đồng đối với căn hộ giá 2,3 tỷ đồng). Phần 80% còn lại (tương đương 1,84 tỷ đồng) sẽ do ngân hàng liên kết giải ngân trực tiếp cho chủ đầu tư. Trong suốt thời gian hỗ trợ lãi suất (thường kéo dài đến thời điểm bàn giao căn hộ vào tháng 8/2026), người mua được áp dụng mức lãi suất 0% và ân hạn nợ gốc.
Hãy cùng tính toán chi tiết bài toán dòng tiền sau khi thời gian ưu đãi lãi suất kết thúc. Giả định thời hạn vay là 35 năm (420 tháng) để
Phân tích dòng tiền khi mua căn hộ Masteri Grand Coast trả góp 2026
Tôi vừa đọc một báo cáo bất động sản gần đây cho biết có đến hơn 75% khách hàng trẻ ưu tiên chọn phương án mua căn hộ Masteri Grand Coast trả góp 2026 khi dự án chuẩn bị bàn giao. Với việc Masteri Grand Coast áp dụng chính sách thanh toán sớm nhận ưu đãi đến 15%, hoặc thanh toán chuẩn chiết khấu 6%, việc sở hữu nhà trở nên dễ dàng hơn.
Tôi tính toán chỉ cần chuẩn bị trước khoảng 30% giá trị căn hộ, tương đương tầm 700 triệu cho căn 2.3 tỷ là đã có thể ký hợp đồng. Số tiền còn lại được chia nhỏ thanh toán dần giúp giảm áp lực tài chính rất nhiều. Tuy nhiên, để đưa ra quyết định chính xác khi mua căn hộ Masteri Grand Coast trả góp 2026, bạn cần hiểu rõ cơ chế vận hành của từng phương thức thanh toán.
Phương án thanh toán chuẩn chiết khấu 6% và tiến độ giãn
Phương án thanh toán chuẩn là lựa chọn phù hợp cho những người có dòng tiền đều đặn nhưng không muốn tất toán một lượng vốn lớn ngay từ đầu. Khi lựa chọn phương thức này để mua căn hộ Masteri Grand Coast trả góp 2026, chủ đầu tư Masterise Homes cho phép chia nhỏ khoản tiền thành nhiều đợt thanh toán kéo dài đến tháng 08/2026. Mức chiết khấu 6% sẽ được trừ trực tiếp vào giá bán.
Lợi thế lớn nhất của phương án này là tính thanh khoản của cá nhân được bảo toàn. Thay vì dồn toàn bộ tiền vào một tài sản đứng yên, bạn có thể gửi tiết kiệm ngắn hạn hoặc đầu tư xoay vòng tạo dòng tiền. Tuy nhiên, điểm hạn chế là tổng số tiền bạn phải trả cuối cùng vẫn cao hơn so với phương án thanh toán sớm.
Tối ưu hóa dòng vốn với phương án thanh toán sớm chiết khấu 15%
Trong trường hợp không chọn mua căn hộ Masteri Grand Coast trả góp 2026 theo tiến độ mà dùng vốn tự có thanh toán sớm nhận chiết khấu 15%, đây là một bài toán kinh tế rất đáng cân nhắc. Hãy làm một phép tính đơn giản: Với căn hộ 1 phòng ngủ giá gốc khoảng 2.3 tỷ đồng, mức chiết khấu 15% giúp bạn tiết kiệm ngay lập tức khoảng 345 triệu đồng.
Cơ chế ở đây là bạn chấp nhận đánh đổi tính thanh khoản để lấy mức giảm giá sâu. Giải pháp này tối ưu cho những nhà đầu tư có tài chính vững mạnh. Ngược lại, nếu bạn đang lên kế hoạch mua căn hộ Masteri Grand Coast trả góp 2026 nhưng lại cố vay nóng bên ngoài để thanh toán sớm 95% thì rất mạo hiểm. Áp lực lãi vay từ ngày đầu tiên có thể triệt tiêu hoàn toàn phần chiết khấu 15% mà chủ đầu tư đưa ra.
Quy trình chuẩn bị tài chính và những lưu ý cốt lõi khi vay mua nhà
Việc mua căn hộ Masteri Grand Coast trả góp 2026 đòi hỏi người mua phải tuân thủ một quy trình chuẩn bị tài chính nghiêm ngặt để tránh rơi vào tình trạng mất cân đối dòng tiền khi dự án đi vào giai đoạn bàn giao.
Thiết lập bài toán 30% vốn tự có ban đầu
Quy tắc vàng trong tín dụng mua nhà là chỉ nên vay tối đa 70% giá trị tài sản. Điều này đồng nghĩa với việc bạn phải chuẩn bị tối thiểu 30% vốn tự có bằng tiền mặt. Đối với một căn hộ tại Masteri Grand Coast có giá khởi điểm 2,3 tỷ đồng, số tiền mặt bạn cần có sẵn trong tài khoản là 690 triệu đồng (làm tròn khoảng 700 triệu đồng).
Lỗi phổ biến của nhiều người khi quyết định mua căn hộ Masteri Grand Coast trả góp 2026 là gom toàn bộ số tiền tích lũy cuối cùng để đóng đủ 30% này mà không giữ lại quỹ dự phòng. Khi các chi phí phát sinh như phí bảo trì (2% giá trị căn hộ), lệ phí trước bạ, và chi phí hoàn thiện nội thất cơ bản ập đến vào thời điểm nhận bàn giao, họ lập tức rơi vào khủng hoảng tài chính.
Lời khuyên thực tế là hãy chuẩn bị khoảng 35% đến 40% giá trị căn hộ trước khi ký hợp đồng mua bán, giữ lại 5-10% làm quỹ dự phòng khẩn cấp.
Kiểm soát bẫy lãi suất thả nổi sau thời gian ưu đãi
Khi lên phương án mua căn hộ Masteri Grand Coast trả góp 2026, các gói hỗ trợ tài chính từ ngân hàng liên kết thường đi kèm với chương trình hỗ trợ lãi suất 0% trong một khoảng thời gian nhất định (ví dụ: 12 đến 24 tháng). Đây là công cụ đắc lực giúp giảm áp lực tài chính ban đầu. Tuy nhiên, rủi ro lớn nhất nằm ở giai đoạn sau khi hết thời gian ưu đãi, khi lãi suất bắt đầu thả nổi theo thị trường.
Công thức tính lãi suất thả nổi thông thường là: Lãi suất cơ sở (hoặc lãi suất tiền gửi tiết kiệm kỳ hạn 12/24 tháng của ngân hàng nhà nước) cộng với biên độ dao động từ 3.5% đến 4.5%. Nếu lãi suất ưu đãi ban đầu là 7-8%, thì sau thời gian ưu đãi, con số này có thể vọt lên mức 11-12%/năm tùy biến động thị trường.
Để an toàn, tỷ lệ thanh toán nợ gốc và lãi hàng tháng (DTI – Debt-to-Income) không nên vượt quá 40% tổng thu nhập ròng của gia đình bạn. Nếu tổng thu nhập của hai vợ chồng là 50 triệu đồng/tháng, khoản trả góp ngân hàng tối đa chỉ nên nằm trong khoảng 20 triệu đồng.
Bảng giá tham khảo và chính sách thanh toán Masteri Grand Coast
Dưới đây là bảng giá bán dự kiến cùng các thông số cơ bản của các dòng sản phẩm tại Masteri Grand Coast. Bảng số liệu này giúp người mua dễ dàng hình dung và so sánh để đưa ra lựa chọn phù hợp với ngân sách của gia đình.
| Loại hình căn hộ | Diện tích tham khảo (m²) | Giá bán chỉ từ (Tỷ VNĐ) | Ưu đãi TT chuẩn (Chiết khấu 6%) | Ưu đãi TT sớm (Chiết khấu 15%) |
|---|---|---|---|---|
| Studio & 1 Phòng ngủ | 28 – 48 | 2.3 | Giảm trực tiếp 6% vào giá bán | Giảm trực tiếp 15% vào giá bán |
| 2 Phòng ngủ & 2 Phòng ngủ + | 54 – 76 | 3.8 | Giảm trực tiếp 6% vào giá bán | Giảm trực tiếp 15% vào giá bán |
| 3 Phòng ngủ & 4 Phòng ngủ | 80 – 110 | 5.5 | Giảm trực tiếp 6% vào giá bán | Giảm trực tiếp 15% vào giá bán |
| Duplex & Penthouse | Trực tiếp liên hệ | Liên hệ nhận báo giá | Áp dụng theo chính sách riêng | Áp dụng theo chính sách riêng |
Lưu ý: Bảng giá trên mang tính chất tham khảo tại thời điểm hiện tại và có thể thay đổi tùy thuộc vào vị trí tầng, hướng view của từng căn hộ cụ thể cũng như quyết định điều chỉnh từ nhà phát triển Masterise Homes. Khách hàng mua căn hộ trong giai đoạn này còn được hưởng thêm ưu đãi miễn phí 12 tháng phí quản lý dịch vụ kể từ ngày bàn giao căn hộ.
Những đối tượng không nên mua căn hộ trả góp tại thời điểm này
Dù chính sách mua căn hộ Masteri Grand Coast trả góp 2026 rất hấp dẫn, phương thức này không dành cho tất cả mọi người. Có ba nhóm khách hàng nên tránh sử dụng đòn bẩy tài chính để mua căn hộ lúc này:
- Người có nguồn thu nhập không ổn định hoặc thu nhập phụ thuộc lớn vào hoa hồng, doanh số bán hàng ngắn hạn. Lãi vay ngân hàng là một khoản chi phí cố định phải trả đúng hạn mỗi tháng, bất kể tình hình kinh doanh của bạn tốt hay xấu.
- Người đang có các khoản nợ xấu trên hệ thống thông tin tín dụng quốc gia (CIC). Việc thuộc nhóm nợ xấu (từ nhóm 2 trở lên) sẽ khiến hồ sơ vay vốn bị các ngân hàng liên kết từ chối ngay lập tức, dẫn đến nguy cơ mất tiền cọc do không kịp giải ngân theo tiến độ hợp đồng.
- Người mua với mục đích lướt sóng ngắn hạn. Với tình hình thị trường hiện tại, tính thanh khoản của phân khúc căn hộ cao cấp cần thời gian để hấp thụ. Việc sử dụng đòn bẩy tài chính để đầu tư ngắn hạn trong vòng vài tháng sẽ tạo ra áp lực trả lãi cực kỳ lớn nếu không tìm được khách mua lại kịp thời.
Kinh nghiệm chuẩn bị hồ sơ khi mua căn hộ Masteri Grand Coast trả góp
Để quá trình mua căn hộ Masteri Grand Coast trả góp 2026 diễn ra suôn sẻ, việc chuẩn bị một bộ hồ sơ vay vốn chuẩn chỉnh từ sớm là vô cùng quan trọng. Nhiều khách hàng dù có thu nhập tốt nhưng lại bị ngân hàng từ chối hoặc giải ngân chậm trễ chỉ vì thiếu sót các giấy tờ chứng minh cơ bản.
Đầu tiên, bạn cần chuẩn bị sẵn sàng hồ sơ pháp lý cá nhân. Các giấy tờ bắt buộc bao gồm Căn cước công dân gắn chip và giấy xác nhận tình trạng hôn nhân (độc thân hoặc đăng ký kết hôn). Việc đồng bộ thông tin chính xác sẽ giúp ngân hàng thẩm định hồ sơ mua căn hộ Masteri Grand Coast của bạn nhanh chóng hơn, tiết kiệm thời gian chờ đợi.
Tiếp theo là minh chứng nguồn thu nhập rõ ràng và minh bạch. Nếu bạn là nhân viên văn phòng, hãy chuẩn bị sao kê lương 6 tháng gần nhất kèm hợp đồng lao động. Đối với chủ doanh nghiệp hoặc người kinh doanh tự do có ý định mua căn hộ Masteri Grand Coast, sổ sách dòng tiền, báo cáo thuế hoặc hợp đồng cho thuê tài sản sẽ là “điểm cộng” lớn để ngân hàng dễ dàng phê duyệt mức vay tối đa 70% đến 80%.
Cuối cùng, một lưu ý sống còn là tuyệt đối không phát sinh thêm các khoản nợ tín chấp hoặc mở mới thẻ tín dụng trong thời gian làm hồ sơ. Bất kỳ sự biến động tiêu cực nào về điểm tín dụng (CIC) trong giai đoạn này đều có thể khiến kế hoạch mua căn hộ Masteri Grand Coast trả góp 2026 của gia đình bạn bị đình trệ, thậm chí đối mặt với nguy cơ mất cọc.
Kết luận và định hướng đầu tư tại Masteri Grand Coast
Tôi tin rằng đến năm 2026, việc mua căn hộ Masteri Grand Coast trả góp sẽ trở thành xu hướng tối ưu cho các gia đình trẻ nhờ các chính sách giãn tiến độ và ưu đãi dòng tiền cực tốt từ chủ đầu tư. Theo dự đoán của tôi, khi dự án bàn giao vào khoảng tháng 8/2026, giá trị căn hộ tại đây sẽ tăng vọt nhờ vị trí ôm trọn hồ Wonder Wave Park, khiến những ai xuống tiền trả góp từ sớm sẽ được hưởng lợi nhuận kép vượt trội. (Đây là quan điểm cá nhân, có thể đúng hoặc sai).
Để đảm bảo an toàn tài chính và lựa chọn được căn hộ có thiết kế phù hợp nhất với nhu cầu sử dụng, quý khách nên liên hệ trực tiếp với các đơn vị phân phối chính thức để nhận bảng tính dòng tiền chi tiết.
Mọi thông tin chi tiết về mặt bằng, giá bán cụ thể từng tầng và chính sách hỗ trợ vay vốn ngân hàng mới nhất của dự án Masteri Grand Coast, quý khách vui lòng liên hệ hotline tư vấn của đại lý phân phối Newway Realty qua số điện thoại 0971 714 186 hoặc đến trực tiếp văn phòng tư vấn tại địa chỉ số 173 & 341 đường Sao Biển 23, KĐT Vinhomes Ocean Park, Gia Lâm, Hà Nội để được hỗ trợ trực tiếp 24/7.

Thông tin liên hệ
Văn phòng tư vấn: Số 173 & 341 đường Sao Biển 23, KĐT Vinhomes Ocean Park, Gia Lâm, Hà Nội
Amino.thien.binh@gmail.com
Câu hỏi thường gặp
Giá bán căn hộ Masteri Grand Coast năm 2026 là bao nhiêu và chính sách trả góp thế nào?
Giá bán căn hộ Masteri Grand Coast năm 2026 dao động tùy thuộc vào vị trí và diện tích của từng căn. Khách hàng mua trả góp trong năm 2026 sẽ được hỗ trợ vay lên tới 70-80% giá trị căn hộ với lãi suất ưu đãi 0% trong vòng 18-24 tháng đầu, thời hạn vay kéo dài lên đến 35 năm giúp giảm tối đa áp lực tài chính.
Thời gian bàn giao căn hộ Masteri Grand Coast là khi nào?
Dự kiến dự án Masteri Grand Coast sẽ bắt đầu bàn giao những căn hộ cao cấp đầu tiên cho khách hàng vào quý 4 năm 2026 với đầy đủ trang thiết bị nội thất liền tường cao cấp từ các thương hiệu quốc tế.
Căn hộ cao cấp thương hiệu Masteri Grand Coast bàn giao những tiêu chuẩn chất lượng gì?
Căn hộ được bàn giao theo tiêu chuẩn cao cấp chuẩn quốc tế, bao gồm kính Low-E cản nhiệt tốt, thiết bị vệ sinh cao cấp Kohler hoặc Grohe, thiết bị bếp Bosch cùng hệ thống quản lý vận hành thông minh Smart Home hiện đại.
Quy trình thủ tục mua căn hộ Masteri Grand Coast trả góp năm 2026 cần những hồ sơ gì?
Quy trình mua trả góp rất đơn giản. Bạn cần chuẩn bị hồ sơ pháp lý cá nhân (CCCD, giấy xác nhận tình trạng hôn nhân) và hồ sơ chứng minh thu nhập (bảng lương, sao kê tài khoản ngân hàng hoặc hợp đồng cho thuê tài sản). Ngân hàng liên kết của dự án sẽ thẩm định và phê duyệt hạn mức vay nhanh chóng trong vòng 3-5 ngày làm việc.
Chính sách bảo hành và bảo trì sau khi nhận bàn giao căn hộ Masteri Grand Coast như thế nào?
Chủ đầu tư áp dụng chính sách bảo hành kết cấu công trình lên đến 60 tháng. Đối với các trang thiết bị nội thất và hệ thống kỹ thuật đi kèm, thời gian bảo hành sẽ áp dụng theo đúng tiêu chuẩn chính hãng của nhà sản xuất (thường từ 12 đến 24 tháng) tính từ ngày bàn giao căn hộ.
